Reform der betrieblichen Altersvorsorge: Mehr Möglichkeiten für Ihre Zusatzpension und Ihre Abfertigung
Mehr Menschen sollen eine Zusatzpension aufbauen und die Chancen langfristiger Veranlagung nutzen können. Die im Nationalrat beschlossene Reform öffnet dafür den Zugang zu einer Pensionskassenlösung, auch ohne Angebot des Arbeitgebers. Neue Wahlmöglichkeiten bei der Abfertigung NEU, niedrigere Kostenobergrenzen und steuerliche Vorteile stärken ab 2028 die betriebliche Altersvorsorge als Ergänzung zur staatlichen Pension.

Abfertigung NEU mit Wahlmöglichkeit
Ab 2028 bieten wir Ihnen in der VBV-Vorsorgekasse neben der bisherigen Abfertigungs-Veranlagungsgemeinschaft (AVG) eine zweite Variante an: die Vorsorge-Veranlagungsgemeinschaft (VVG).
Diese Vorsorge-Veranlagungsgemeinschaft eröffnet höhere langfristige Ertragschancen, indem das Kapital bis Pensionsantritt in der Kasse verbleibt und ohne Kapitalgarantie veranlagt wird. Die bisherige „Abfertigungs-Veranlagungsgemeinschaft“ mit den bestehenden Regelungen hinsichtlich Verfügung und der gesetzlichen Kapitalgarantie bleibt weiterhin bestehen.
Es handelt sich also um ein Zusatzangebot, das Sie, wenn Sie Ihr Kapital bis zum Pensionsantritt in der Vorsorgekasse veranlagt lassen möchten.
Wie funktioniert das?
Vorhandenes Guthaben kann in die neue Vorsorge-Veranlagungsgemeinschaft übertragen und mit den künftigen Beiträgen dynamischer veranlagt werden und bleibt grundsätzlich bis zum Pensionsantritt in der VVG (siehe unten). Einmal pro Kalenderjahr kann entschieden werden, ob man weiterhin in dieser VVG bleiben oder wieder in der klassischen Garantievariante ansparen möchte.
Zugriff auf das Guthaben der VVG haben Sie insbesondere beim Pensionsantritt, jedenfalls beim Erreichen des gesetzlichen Regelpensionsalters sowie in weiteren gesetzlich geregelten Fällen (Härtefälle). Vor Ihrer Entscheidung werden Sie von uns umfassend über Chancen und Verfügungsmöglichkeiten informiert.
Wann ist eine Auszahlung aus der VVG möglich
Ein Jobwechsel allein eröffnet keinen Zugriff auf das Guthaben in der VVG. Eine Auszahlung ist insbesondere beim Antritt einer gesetzlichen Eigenpension, spätestens beim Erreichen des gesetzlichen Regelpensionsalters und in gesetzlich festgelegten Härtefällen möglich.
Eine frühere Auszahlung kann unter anderem möglich sein, wenn eine der folgenden Voraussetzungen erfüllt ist:
- mindestens 365 Tage Bezug bestimmter Arbeitslosenleistungen innerhalb des gesetzlich fest-gelegten Zeitraums,
- Ausschöpfen der Höchstdauer des Krankengeldbezugs nach Ende des Dienstverhältnisses oder
- Bezug von Pflegegeld ab Stufe 3.
Der Antrag muss innerhalb von sechs Monaten ab Erfüllung der jeweiligen Voraussetzung gestellt werden, anderenfalls wird das Guthaben weiterhin veranlagt.
Aus der Abfertigung wird eine lebenslange Zusatzpension
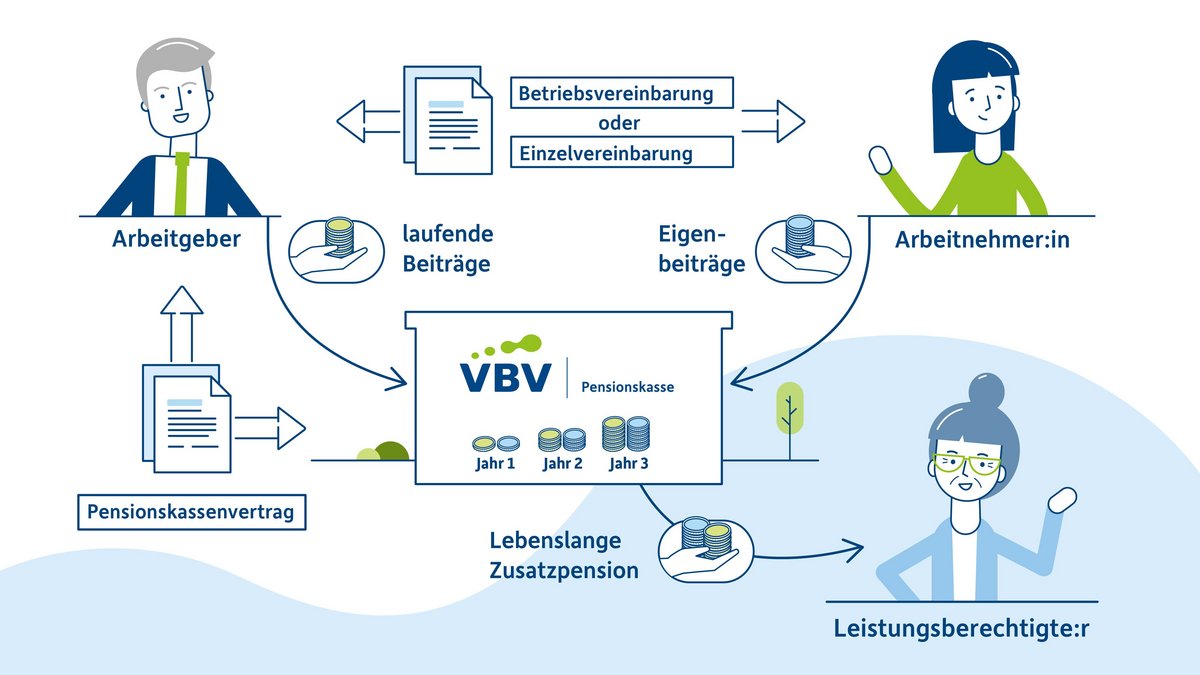
Bisher war der Zugang zu einer Pensionskasse in der Regel an ein betriebliches Modell des Arbeitgebers gebunden. Derzeit verfügt nur rund ein Viertel der Beschäftigten über eine solche Lösung. Das neue Standardprodukt zur Übertragung von Vorsorgeansprüchen (SpÜV) (auch bekannt als Generalpensionskassenvertrag) öffnet diesen Weg künftig auch für Beschäftigte ohne Pensionskassenmodell.
Das SpÜV ermöglicht es, Abfertigungsguthaben in eine Pensionskasse zu übertragen und daraus eine lebenslange Zusatzpension zu erhalten. Eine Übertragung ist dann möglich, wenn das Gesetz für das jeweilige Abfertigungsguthaben einen Übertragungsanspruch vorsieht. Vor der Entscheidung informieren wir Sie über die Funktionsweise des Produkts und die möglichen Ertragschancen und Risiken in Ihrer Pension – denn durch die Veranlagung Ihrer Abfertigung NEU in unserer Pensionskasse haben Sie auch im Alter die Möglichkeit auf entsprechende Veranlagungsrenditen.
Das SpÜV sieht eine Alters- und Hinterbliebenenversorgung, jedoch keine Invaliditätsversorgung vor. Zusätzliche eigene Einzahlungen sind in diesem Produkt gesetzlich nicht vorgesehen.
Abfertigungskonten werden schrittweise zusammengeführt
Viele Menschen haben nach mehreren Dienstverhältnissen Abfertigungsguthaben bei unterschiedlichen Vorsorgekassen. Wer in der Vergangenheit Dienstverhältnisse bei verschiedenen Kassen hatte, muss sich künftig nicht mehr um die Zusammenlegung kümmern. Länger beitragsfreie Konten werden künftig unter den gesetzlichen Voraussetzungen automatisch mit einem aktiven Konto (d.h. wo aktuell Abfertigungsbeiträge vom Arbeiter eingebracht werden) zusammengeführt.
Sind Sie betroffen, brauchen Sie selbst nichts zu machen: Die aktive Vorsorgekasse informiert Sie vorab über die geplante Zusammenführung und Sie können bei Bedarf widersprechen. Die Einführung beginnt 2028 und erfolgt in mehreren Schritten.
Neue Steuervorteile und mehr Flexibilität für Pensionskassen-Begünstigte
Mit freiwillig geleisteten Eigenbeiträgen können Sie Ihre betriebliche Zusatzpension gezielt erhöhen. Unsere Expert:innen übernehmen die professionelle, breit gestreute Veranlagung. Sie müssen selbst keine Wertpapiere auswählen oder laufend die Finanzmärkte verfolgen.
Ab 2028 wird diese Vorsorge steuerlich attraktiver: Ab diesem Zeitpunkt bleibt jener Teil der Pensionsleistung steuerfrei, der auf freiwillig geleisteten Eigenbeiträgen des Anwartschaftsberechtigten seit 1. Jänner 2021 beruht.
Mehr Flexibilität bei Eigenbeiträgen
Zugleich gewinnen Sie mehr Flexibilität: Bei Beendigung des Arbeitsverhältnisses können Sie sich freiwillige Eigenbeiträge unabhängig von der Höhe des übrigen Pensionskapitals auszahlen lassen – auch vor dem Pensionsantritt. Alternativ bleibt das Geld für Ihre Zusatzpension veranlagt. Eine jederzeitige Entnahme während des laufenden Arbeitsverhältnisses ist damit nicht verbunden.
Für die übrigen Ansprüche gelten grundsätzlich Abfindungsgrenzen von 20.000 Euro bei Pensionsantritt und 10.000 Euro bei vorheriger Beendigung des Arbeitsverhältnisses. Bis zur jeweiligen Grenze ist eine einmalige Kapitalauszahlung möglich. Freiwillige Eigenbeiträge bleiben bei der Beurteilung dieser Grenzen unberücksichtigt.
Vorsorge, die zu Ihrer Lebensphase passt
Mehr Wahlmöglichkeiten innerhalb der Pensionskasse erleichtern es, die Veranlagung an die persönliche Lebensphase anzupassen – künftig auch während des Pensionsbezugs.
Auch für Unternehmer und KMU interessant
Die steuerliche Verbesserung umfasst auch eigene Einzahlungen wesentlich beteiligter Gesellschafter-Geschäftsführer sowie von Arbeitgeber, die als natürliche Personen für sich selbst vorsorgen. Unter den gesetzlichen Voraussetzungen können auch sie von steuerfreien Leistungen aus diesen Beiträgen profitieren. Das macht die Pensionskasse gerade für inhabergeführte Unternehmen als gemeinsame Vorsorgelösung für Belegschaft und Unternehmensleitung attraktiver.
Zusätzlich werden Firmenmodelle mit variablen, an betriebliche Kennzahlen geknüpften Beiträgen erleichtert: Der dabei jedenfalls zu leistende Arbeitgeberbeitrag sinkt von zwei auf ein Prozent des laufenden Entgelts. Das eröffnet auch kleineren Betrieben mehr Spielraum bei der Gestaltung ihrer Pensionszusage.
Wann tritt die Novelle in Kraft?
Die beschriebenen Neuerungen treten mit 1. Jänner 2028 in Kraft; die automatische Kontenzusammenführung erfolgt danach schrittweise. Wir informieren Sie rechtzeitig darüber, wie Sie die neuen Möglichkeiten für Ihre persönliche Vorsorge nutzen können.